제도권에 들어온 암호화폐,
가격 상승은 개꿈이다
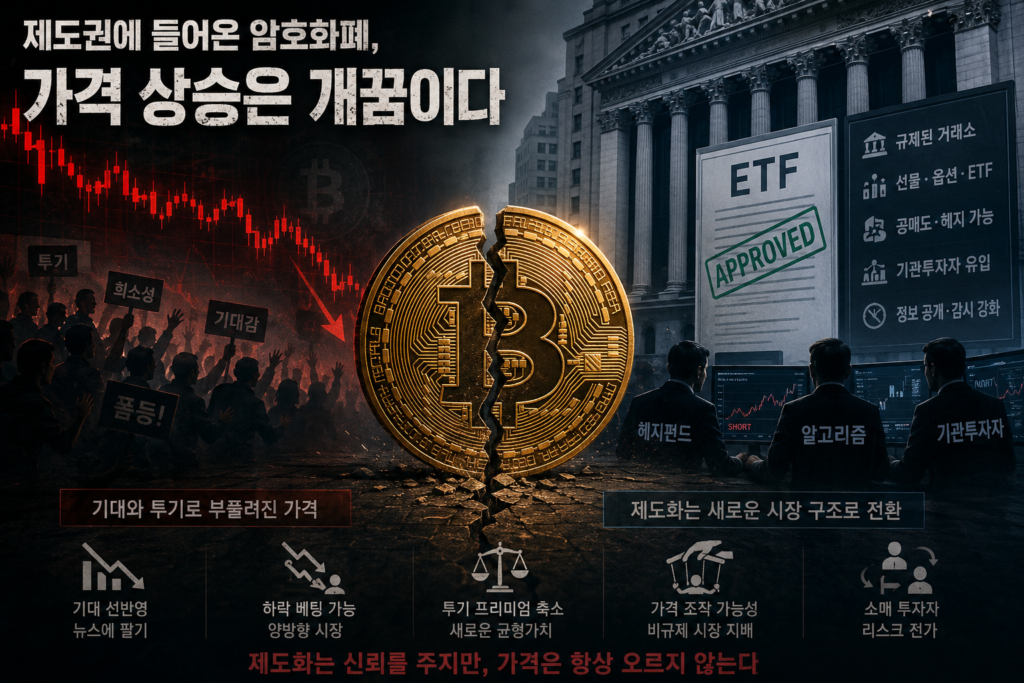
신종 자산이 정부의 법적 승인, 규제된 거래소, 선물·ETF 등 제도권 금융상품으로 편입되는 과정에서
기존의 투기적 프리미엄과 정보·접근성 프리미엄이 축소되어 가격은 하락!!
비트코인의 제도권 편입 사례를 살펴보면,
첫째, 2017년 비트코인 CME 선물 도입시 CME가 비트코인 선물시장을 개설하여 전통 금융권 투자자들이 규제된 파생상품을 통해 비트코인 가격 하락에 베팅할 수 있게 하였다. 비트코인은 2017년 12월 17일 약 19,511달러로 정점을 기록한 뒤 급락하였다. 이전에는 상승에 베팅하는 수요가 압도적이었지만, 선물 도입 후 공매도·헤지 수요가 가능해져 가격의 일방적 상승 구조가 깨졌다.
다음으로 2024년 미국 현물 비트코인 ETF 승인의 경우, SEC가 현물 비트코인 ETF의 상장·거래를 승인하여 비트코인을 등록 거래소, 공시, 투자자보호 규칙을 갖춘 금융상품으로 편입되었다. 승인 직후 약 49,000달러까지 올랐던 가격이 1월 23일 약 38,900달러로 20.6% 하락하였고, ETF 승인을 예상하고 미리 매수했던 투자자들이 ‘뉴스 확정’ 후 차익실현이 있었고, 동시에 Grayscale 상품에서 자금이 빠져나가 매도 압력이 발생하였다.
이 사례에서 중요한 점은 미국의 현물 ETF 승인이 비트코인을 금지하거나 억압한 조치가 아니라는 것이다. 오히려 비트코인을 더 넓은 투자자층과 규제된 금융시장에 연결한 제도화 조치였다. 그럼에도 단기 가격이 하락한 이유는 기대가 이미 가격에 반영되어 있었고, 승인 이후 차익실현과 자금 재배분이 발생했기 때문이라고 분석하였다.
첫 번째 사례는 제도권 편입으로 매도 수단이 생긴 경우다. 샌프란시스코 연방준비은행 연구진은 CME 선물 도입 전에는 비트코인 가격 하락에 베팅하기가 매우 어려웠지만, 선물시장 도입 이후 비관적 투자자들이 시장에 참여할 수 있게 되었다고 분석했다. 따라서 선물 도입은 비트코인의 가격 상승을 지탱하던 ‘낙관론자 중심의 단방향 시장’을 양방향 시장으로 바꾸었고, 그 결과 투기적 가격이 조정받았다고 볼 수 있다.
두 번째 사례는 제도화 자체가 기대의 현실화로 작용한 경우다. 2024년 미국의 현물 ETF 승인은 비트코인의 제도권 편입이라는 점에서 긍정적 사건이었지만, 시장은 승인 가능성을 이미 가격에 반영하고 있었다. 실제 승인이 이루어지자 ‘승인될 것’이라는 기대를 바탕으로 매수했던 투자자들이 매도하면서 이른바 ‘뉴스에 팔기(sell the news)’ 현상이 발생했다. 이 경우 가격 하락은 제도화가 실패해서가 아니라, 제도화의 기대가 실제 사건보다 먼저 가격에 반영되었기 때문에 발생한 것으로 추측하였다.
신종 자산은 왜 제도권에 편입될 때 가격이 하락할까?
제도권 편입은 자산을 ‘승인’하는 것 이상이다
제도권 유입 전후 암호화폐
| 제도화 이전 | 제도화 이후 |
| 제한된 거래소와 참여자 | 규제된 거래소와 기관투자자 참여 |
| 현물 매수 중심 | 선물·옵션·ETF 등 다양한 상품 |
| 상승 기대가 시장을 주도 | 상승·하락 양방향 포지션 가능 |
| 정보와 접근성의 희소성 | 공시·감시·표준화 확대 |
첫 번째 메커니즘: 제도화 기대가 실제 발표보다 먼저 가격에 반영된다
두 번째 메커니즘: 하락에 베팅할 수 있는 수단이 생긴다
세 번째 메커니즘: 투기 프리미엄이 줄어든다
| 분석의 초점 | |
| 제도화 기대가 얼마나 선반영되었는가? | 발표 전 가격 상승과 포지션 집중 여부 |
| 매도·헤지 수단이 얼마나 확대되었는가? | 선물·옵션·ETF 도입과 하락 포지션의 증가 여부 |
| 하락의 본질은 무엇인가? | 투기 프리미엄 정상화, 실사용 가치 재평가, 레버리지 청산의 구분 |
결론에 이르기 전에…
1. 파생상품 도입과 기관투자자의 가격 하락 유도 메커니즘
2017년 12월 CME 비트코인 선물 도입 이후의 가격 하락은 단순한 ‘투기 프리미엄 축소’를 넘어, 기관투자자가 의도적으로 하락에 베팅할 수 있는 구조가 생겼다는 점에서 주목해야 한다. 샌프란시스코 연방준비은행 연구진은 선물 도입 전에는 “비트코인 가격 하락에 베팅하기가 매우 어려웠지만, 선물시장 도입 이후 비관적 투자자들이 시장에 참여할 수 있게 되었다”고 분석했다. 이 연구에 따르면, 선물 계약이 “현물 가격에도 하방 압력을 가했다”는 결론에 이르렀고, 이는 선물시장이 새로 개설될 때 나타나는 전형적인 가격 역학과 일치한다고 설명한다.
좀 더 구체적으로, 일부 시장 참여자들은 기관투자자가 선물 계약을 이용해 가격을 의도적으로 하락시킨 뒤 저점에서 매수하는 전략을 사용할 수 있다. “Many institutional investors are wise to use the futures contracts to lower the Bitcoin price to buy in lower by setting the stop-loss triggers”라는 분석이 제기된 바 있다. 이는 단순한 헤지가 아니라, 거대 자본이 시장 구조를 이용해 가격 방향을 유도할 수 있음을 시사한다.
2. 가격 발견의 왜곡: 규제 시장은 조작에 무능력하다
가장 강력한 근거 중 하나는 <Journal of Financial Stability>에 게재된 학술 논문이다. 이 연구는 비규제 거래소의 파생상품이 비트코인 시장의 가격 발견(price discovery)을 강력하게 지배하며, 규제된 CME 선물은 오히려 주요 현물 거래소보다도 훨씬 적은 역할을 한다고 밝혔다.
핵심은 이렇다. 제도화된 금융상품(ETF, CME 선물)이 등장하더라도, 실제 가격은 여전히 비규제 거래소에서 결정되며, 이들 거래소는 “price manipulation is the order of the day(가격 조작이 일상적)”인 제도적 공간이다. 이 연구는 이 같은 불일치가 비트코인 시장의 조작에 대한 저항력 부족과 불충분한 가격 안정성을 드러내며, 이것이 비트코인의 주류 자산 클래스로의 진화를 저해한다고 결론짓고 있다.
이는 제도화가 오히려 조작 시장을 합법적 금융 인프라와 연결하여 위험을 확산시킬 수 있음을 의미한다. 즉, 정부가 승인한 금융상품이 비규제 시장의 조작된 가격을 그대로 추종하면서, 투자자들에게 ‘안전한’ 창구를 제공하는 것처럼 보이지만 실제로는 조작 구조를 제도권으로 끌어들이는 역할을 할 수 있다.
3. ETF 제도화 이후 기관투자자의 행태: 소매 투자자의 ‘안전망’ 붕괴
2024년 비트코인 현물 ETF 승인 이후의 시장 행태는 제도화가 어떻게 거대 자본의 이해관계에 맞춰 재편되는지 보여주고 있다. 벤징가의 분석에 따르면, ETF 투자자들은 전통적인 소매 암호화폐 투자자와 완전히 다른 행태를 보였다:
– 마찰 없는 매도: 실제 비트코인 보유 시에는 거래소 로그인, 신원 확인, 전송 등의 마찰이 있어 공포가 가라앉을 시간이 있지만, ETF는 “클릭 한 번이면 끝”이다.
– 기관의 모멘텀 트레이딩: 기관투자자는 장기 보유가 아닌 “모멘텀 트레이더”이자 “포트폴리오를 자동으로 재조정하는 알고리즘”이다. 상승 시 랠리를 가속화하고, 하락 시에는 동시 탈출을 유발한다.
– 소매 안전망의 소멸: 과거 소매 투자자들은 10~20% 하락 시 ‘저점 매수’를 하며 시장을 안정시켰으나, ETF로 이동한 이들은 손절매를 설정하고 “대중을 따르도록 훈련받았다”고 전한다. 2025년 10월~11월 사이 4일간 ETF에서 13억 4천만 달러가 유출된 사례가 이를 증명한다.
이는 가격 상승의 수혜가 기관 자본에게 집중되고, 하락 리스크는 소매 투자자에게 전가되는 구조를 만들 수 있음을 시사한다.
4. 파생상품 시장의 구조적 조작 가능성
파생상품 전문가 James Davies는 퍼페추얼 선물(perpetual futures)의 펀딩 메커니즘이 근본적으로 조작에 취약하다고 지적한다. 그는 대형 포지션을 가진 누구든지, 펀딩 비율 산정 시점에 시장 가격을 움직여 상대방의 자금을 빨아들일 수 있다며, “이것은 매일 일어나고 있고 마켓 메이커들은 이를 알면서도 묵인한다”고 주장한다.
비트코인이 제도권에 편입되면서 CME, ETF 등 ‘규제된’ 상품이 늘어나지만, 실제 가격 발견은 여전히 이러한 비규제 파생상품 시장에서 이루어지고 있으며, 이들 시장의 구조적 조작 가능성은 그대로 남아있다. 제도화는 이러한 조작 구조를 전통 금융 시스템과 연결하여 더 넓은 투자자층에 노출시킬 뿐이다.
5. 허딩(군중심리)과 정보 오염: 기관의 전략적 활용
<Springer>에 게재된 연구는 CME 비트코인 선물 만기일 주변에서 강력한 허딩(herding) 효과가 발생함을 실증했다. 연구진은 기관투자자들이 만기 시간을 이용한 투기적·차익거래 전략을 펼칠 때, 정보가 덜 풍부한 투자자들은 그들의 움직임을 모니터링하고 모방할 것이라며, 이로 인해 정보 흐름이 오염될 수 있다고 경고했다.
이는 거대 자본이 시장 심리를 조직적으로 활용하여 소매 투자자를 유인하거나 축출 할 수 있는 구조적 토대가 될 수 있다.
결론에 이르러서…
제도화는 단순히 ‘투기 프리미엄을 축소’하는 것이 아니라, 신종 자산의 가격 결정권을 비규제·조작에 취약한 시장에서 거대 자본의 알고리즘과 파생상품 전략으로 옮기는 구조적 전환이다. 이 과정에서 정부의 승인은 오히려 이러한 구조에 ‘합법성’을 부여하고, 소매 투자자를 더욱 취약하게 만들 수 있다. 장기적으로는 비트코인이 “분산화된 자산”이 아닌, “월스트리트의 또 다른 모멘텀 상품”으로 전락하며 그 본질적 가치가 훼손될 위험이 제기된다.